


Tarladan Reyona Fiyat Zinciri Soruşturması: 41 Yönetici Hakkında Gözaltı Kararı
İstanbul Cumhuriyet Başsavcılığınca yaş sebze ve meyve piyasasına yönelik yürütülen soruşturmada, bazı büyük tedarikçi firmaların ürün maliyetlerini gerçeğe aykırı biçimde yükselterek fiyatları manipüle ettikleri iddiası mercek altına alındı. Soruşturma kapsamında 41 şüpheli yönetici hakkında gözaltı kararı verilirken, 22 ildeki 109 iş yeri ve ikamette eş zamanlı arama başlatıldı.

Ankara – GA Dijital Haber Portalı / Gündem (Politika–Asayiş) Haberleri- İstanbul Cumhuriyet Başsavcılığı tarafından yaş sebze ve meyve piyasasına yönelik yürütülen kapsamlı soruşturmada, ürünlerin tarladan tüketiciye ulaşıncaya kadar geçirdiği fiyat değişimleri incelemeye alındı.
Adalet Bakanı Akın Gürlek’in açıkladığı soruşturma kapsamında, fiyatları manipüle ederek haksız kazanç sağladıkları değerlendirilen 41 büyük dağıtıcı firmanın 41 şüpheli yöneticisi hakkında gözaltı kararı verildi. Operasyon çerçevesinde 22 ilde toplam 109 iş yeri ve ikamette eş zamanlı arama başlatıldı.
Üç Bakanlığın Verileri Karşılaştırıldı
Soruşturmada Ticaret Bakanlığına ait Hal Kayıt Sistemi ile Tarım ve Orman Bakanlığının Çiftçi Kayıt Sistemi verileri temin edildi. Hazine ve Maliye Bakanlığı Vergi Denetim Kurulu Başkanlığınca hazırlanan raporlar da soruşturma dosyasına alındı.
Vergi müfettişlerinin; çiftçi beyanlarını, müstahsil makbuzlarını, elektronik faturaları, Hal Kayıt Sistemi verilerini ve şirket kayıtlarını karşılaştırdığı belirtildi. Yaklaşık 1.029 çiftçinin beyanına başvurulduğu bildirildi.
Bakan Gürlek, sosyal medya hesabından yaptığı açıklamada, soruşturmayla “tarladan markete fiyat yolculuğunun” mercek altına alındığını belirtti.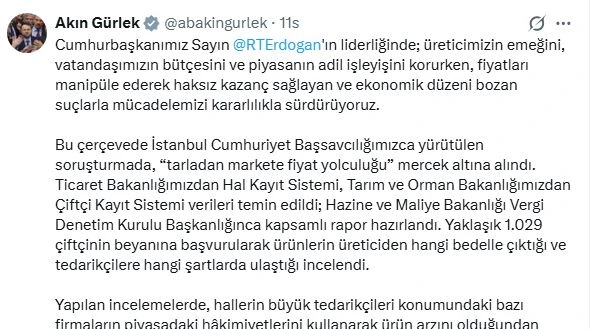
Arzın Düşük, Maliyetlerin Yüksek Gösterildiği İddiası
Soruşturma kapsamında yapılan incelemelerde bazı büyük tedarikçi firmaların piyasadaki hâkimiyetlerini kullanarak ürün arzını olduğundan düşük, maliyetleri ise gerçeğinden yüksek gösterdikleri iddia edildi.
Bazı üreticiler adına gerçek alış bedelinin veya teslim edilen ürün miktarının üzerinde müstahsil makbuzları düzenlendiği; bu yöntemle şirketlerin kayıtlı alış maliyetlerinin yükseltildiği ileri sürüldü.
Soruşturma dosyasına yansıyan değerlendirmelere göre, şişirilmiş alış maliyetinin satış fiyatına yaklaştırılmasıyla şirketlerin kâr marjlarının kâğıt üzerinde düşük gösterildiği ve elde edilen ekonomik faydanın vergi dışı bırakılmasına imkân sağlanmış olabileceği değerlendiriliyor.
6–8 Liralık Mandalina Makbuzda 28 Lira
Vergi Denetim Kurulu Başkanlığının 14 Temmuz ve 3 Eylül 2026 tarihli raporlarında yer aldığı aktarılan örneklerden biri mandalinaya ilişkin oldu.
Bir üreticinin kilogramını 6–8 liradan sattığını beyan ettiği mandalinanın, müstahsil makbuzuna kilogram başına 28 lira maliyetle kaydedildiği belirtildi. İlgili firmanın aynı dönemdeki ortalama satış fiyatının ise 31,82 lira olduğu kaydedildi.
Başka bir üretici mandalinayı kilogram başına 12 liradan sattığını bildirirken, ürünün müstahsil makbuzunda 31,48 liradan gösterildiği ileri sürüldü. Şirketin ortalama satış fiyatının 31,65 lira olarak hesaplandığı aktarıldı.
Bu kayıtlara göre üretici fiyatıyla şirketin satış fiyatı arasında yaklaşık 20 liralık fark bulunmasına rağmen, şirketin kilogram başına yalnızca 17 kuruş kâr etmiş gibi gösterildiği bir mali tablo oluştuğu belirtildi.
Elma, Patates ve Üzümde Dikkat Çeken Farklar
Soruşturma dosyasına giren Vergi Denetim Kurulu raporlarında farklı ürünlere ilişkin şu örneklerin bulunduğu aktarıldı:
- Çiftçinin kilogramını 4–5 liradan sattığını beyan ettiği sanayi tipi elmanın alış maliyetinin 9,50 lira, ortalama satış fiyatının ise 9,74 lira olarak kaydedildiği,
- Kilogramı 7–12 lira aralığında satın alındığı belirtilen patatesin belgelerde 20 lira maliyetle gösterildiği ve ortalama 21,91 liraya satıldığı,
- Üretici tarafından 28–29 liradan satıldığı belirtilen çekirdeksiz üzümün müstahsil makbuzunda 45 liraya çıkarıldığı ve şirketin ortalama satış fiyatının 45,81 lira olduğu,
- Kilogramı 16 liradan satın alındığı beyan edilen mandalinanın belgelerde 32 lira, ortalama satışta ise 35,19 lira olarak gösterildiği ileri sürüldü.
Üreticilerden Limon Makbuzlarına İtiraz
Raporda beyanlarına başvurulan bazı limon üreticileri, sattıkları ürünlerin miktar ve fiyatlarıyla kendi adlarına düzenlenen belgeler arasında önemli farklılıklar bulunduğunu ileri sürdü.
Bir üretici, yaklaşık 50 ton limonu kilogram başına 45–50 lira seviyesinden sattığını ancak kendi adına düzenlenen belgelerde kilogram fiyatının 64–72 lira arasında gösterildiğini söyledi.
Başka bir çiftçi ise 25 ton limonu kilogram başına 35 liradan sattığını, buna karşılık kendi adına düzenlenen makbuzlarda fiyatın 70–78 lira arasında yer aldığını beyan etti.
İHA’nın aktardığı rapora göre 35 yıldır çiftçilik yaptığını belirten bir üretici de ilk kesimde limonu 55 liradan, ikinci kesimde 40 liradan sattığını; makbuzlarda ise kilogram fiyatının 70 lira olarak gösterildiğini ifade etti.
Ürün Miktarlarının da Artırıldığı Öne Sürüldü
Vergi Denetim Kurulu incelemelerinde yalnızca ürün fiyatlarının değil, üretici adına kaydedilen ürün miktarlarının da artırıldığına yönelik beyan ve tespitlerin bulunduğu bildirildi.
Bir limon üreticisinin 2025 yılında toplam 200 ton limon ürettiğini ve sattığını açıklamasına rağmen, kendi adına 633 ton limon için müstahsil makbuzu düzenlendiğini söylediği aktarıldı.
Başka bir üreticinin 126 ton olarak beyan ettiği limon satışının belgelerde 328 tona çıkarıldığı; yaklaşık 2,5–2,6 milyon lira olduğunu belirttiği gerçek ticaret tutarının ise belgelerde yaklaşık 10 milyon liraya ulaştığı öne sürüldü.
Bir muz üreticisinin 100–140 ton ürün sattığını beyan etmesine rağmen adına 192 ton üzerinden makbuz düzenlendiği; üreticinin 4,63 milyon lira olarak açıkladığı ticaret tutarının belgelerde 8,49 milyon liraya yükseldiği belirtildi.
400 Ton Patates, Belgelerde 1 Milyon 741 Bin Kilogram
Miktar farklılıklarına ilişkin en dikkat çekici örneklerden birinin patateste ortaya çıktığı bildirildi.
Bir üretici yaklaşık 400–500 ton patatesi kilogram başına 7–12 liradan sattığını beyan ederken, aynı üretici adına 1 milyon 741 bin 840 kilogram patatesin kilogram başına 20 liradan alınmış gibi belgelendirildiği ileri sürüldü.
Bir başka üreticinin yaklaşık 700 ton soğan sattığını açıklamasına rağmen, kendi adına düzenlenen makbuzlarda ürün miktarının 1.855 tona yükseldiğini söylediği aktarıldı.
60 Ton Sarımsak Makbuzlarda 800 Ton Oldu İddiası
Soruşturma dosyasında yer alan bir başka örnekte, bir üreticinin yaklaşık 60 ton sarımsak ürettiğini ve ürününü kilogram başına 50 liradan sattığını beyan ettiği belirtildi.
Vergi Denetim Kurulu raporunda ise aynı üretici adına düzenlenen müstahsil makbuzlarında toplam 800 ton sarımsağın bulunduğu ileri sürüldü.
“O Firmaya Hiç Ürün Satmadım” Beyanları
Müfettişlerce beyanlarına başvurulan bazı kişiler, adlarına yüksek tutarlı müstahsil makbuzları düzenlenmesine rağmen ilgili firmalara herhangi bir ürün satmadıklarını söyledi.
Bazı kişilerin zirai faaliyetlerinin bulunmadığını, bazılarının ise şirket çalışanı olmalarına rağmen çiftçi olmadıklarını beyan ettikleri aktarıldı.
Bir üreticinin yalnızca belirli ürünleri yetiştirdiğini ancak kendi adına hiç üretmediği ahududu, incir, böğürtlen, elma ve kayısı gibi ürünlere ilişkin de belge düzenlendiğini ileri sürdüğü kaydedildi.
Acar Agro’ya ilişkin incelemede beyanına başvurulan bir üreticinin de şirketi tanımadığını ve hiçbir ürün teslim etmediğini belirterek kendi adına gösterilen satışların “hayalî” olduğunu söylediği aktarıldı.
Hayatını Kaybeden Kişiler Adına Belge İddiası
Vergi Denetim Kurulu raporlarına yansıdığı belirtilen en çarpıcı bulgulardan biri de hayatını kaybetmiş kişiler adına düzenlendiği ileri sürülen müstahsil makbuzları oldu.
İHA’nın aktardığı rapor bilgilerine göre Ahmet Demir’e ilişkin incelemede, daha önce hayatını kaybetmiş 49 kişi adına 87 müstahsil makbuzu düzenlendiği ve belgelerin toplam tutarının 2 milyon 524 bin 987 liraya ulaştığı tespit edildi.
Bigadiç Derin Tarım bakımından hayatını kaybetmiş 6 kişi adına 16 belge düzenlendiği ve belgelerin toplam tutarının yaklaşık 5,88 milyon lira olduğu ileri sürüldü. Beta Tropikal’e ilişkin incelemede ise hayatını kaybetmiş 13 kişi adına belge düzenlendiğine yönelik tespitlerin rapora girdiği aktarıldı.
Vergi Denetim Kurulunun, ölüm tarihlerinden sonra düzenlenen bu belgeleri maliyetlerin istenilen seviyede oluşturulmasına imkân sağlayabilecek belge düzeni bakımından önemli bir risk göstergesi olarak değerlendirdiği belirtildi.
İncelenen Yöntemin Beş Aşaması
Soruşturma dosyasına yansıyan raporlarda incelenen sistemin şu şekilde işlediği değerlendirildi:
- Çiftçinin ürünü gerçek piyasa fiyatından satması,
- Üretici adına daha yüksek fiyat veya miktar içeren müstahsil makbuzu düzenlenmesi,
- Şirketin kayıtlı alış maliyetinin yükseltilmesi,
- Şişirilmiş maliyetin satış fiyatına yaklaştırılması,
- Şirket kârının kâğıt üzerinde düşük gösterilmesi.
Vergi müfettişleri, bu yöntemin yüksek satış fiyatlarını görünürde makul hâle getirebileceği ve elde edilen ekonomik faydanın vergi dışı bırakılmasına imkân sağlayabileceği değerlendirmesinde bulundu.
Soruşturma Dört Suç Yönünden Sürdürülüyor
Adalet Bakanı Gürlek’in açıklamasına göre soruşturma;
- Fiyatları etkileme,
- Vergi Usul Kanunu’na muhalefet,
- Belgede sahtecilik,
- Suçtan kaynaklanan malvarlığı değerlerini aklama
suçları yönünden sürdürülüyor.
Soruşturma kapsamında 41 büyük dağıtıcı firmanın 41 şüpheli yöneticisi hakkında gözaltı kararı verildiği ve 22 ildeki 109 iş yeri ile ikamette eş zamanlı arama başlatıldığı bildirildi.
Haklarında gözaltı kararı verilen kişilere yöneltilen isnatlar henüz kesinleşmiş bir yargı hükmü niteliği taşımıyor. Şüpheliler, yargılama süreci tamamlanıncaya ve haklarında kesinleşmiş bir mahkeme kararı verilinceye kadar masumiyet karinesi kapsamında bulunuyor.
GA Editoryal Değerlendirme: Gıda Güvenliği Bir Beka Meselesidir
Yaş sebze ve meyve piyasasında fiyatların yapay biçimde yükseltildiği, belgelerin gerçeğe aykırı düzenlendiği ve üretici adına hayalî miktarlar kaydedildiği yönündeki iddialar yalnızca adli veya mali bir soruşturmanın konusu değildir. Bu tablo; vatandaşın temel gıdaya erişimini, çiftçinin üretimde kalmasını, enflasyonla mücadeleyi ve toplumsal güveni doğrudan etkileyen bir gıda arz güvenliği ve ekonomik beka meselesidir.
Sorun yalnızca operasyonlarla değil, kalıcı ve önleyici politikalarla ele alınmalıdır. Çiftçi Kayıt Sistemi, Hal Kayıt Sistemi, e-fatura ve vergi kayıtları anlık olarak karşılaştırılmalı; üretici adına düzenlenen müstahsil makbuzları çiftçinin dijital onayına bağlanmalı; olağan dışı fiyat ve miktar değişimleri risk analizleriyle gecikmeden belirlenmelidir. Etkin rekabet denetimi, üretici örgütlerinin güçlendirilmesi ve tarladan perakendeye kadar kesintisiz izlenebilirlik de sistemin temel unsurları hâline getirilmelidir.
GA Dijital Haber Portalı olarak açıkça ifade ediyoruz: Üreticinin emeğini, tüketicinin sofrasını ve devletin vergi düzenini hedef alan hiçbir yapıya müsamaha gösterilmemelidir. Gıda piyasasında şeffaflığı ve adaleti sağlamak, yalnızca fiyatları düşürmenin değil; üretimi, toplumsal huzuru ve ülkenin geleceğini korumanın da gereğidir.
Haber Kaynağı: İhlas Haber Ajansı / Muhabir: Ahmet Furkan Gülap
Not: Haber, İHA tarafından aktarılan Bakanlık açıklaması ve soruşturma dosyasına girdiği bildirilen Vergi Denetim Kurulu raporlarındaki bilgiler esas alınarak hazırlanmıştır. Raporda adı geçen firma ve kişilerle ilgili ifadeler kesinleşmiş yargı kararı değil, soruşturma aşamasındaki iddia, beyan ve tespitlerdir.


YORUM YAP